โลกเปลี่ยนทิศ ‘อาเซียน’ ต้องปรับใบเรือ กระจายเสี่ยงให้ไกลกว่า ‘China Plus One’
สงครามการค้าและความขัดแย้งทางภูมิรัฐศาสตร์กำลังเปลี่ยนทิศทางการค้าโลก จากเดิมที่ธุรกิจใช้ยุทธศาสตร์ China Plus One กระจายฐานการผลิตออกจากจีน สู่โจทย์ใหม่ที่ซับซ้อนกว่าเดิม เมื่อการย้ายฐานผลิตเพียงอย่างเดียวไม่อาจรับประกันว่าจะพ้นความเสี่ยงจากมาตรการภาษีและความไม่แน่นอนของนโยบายการค้าได้
- IMF ชี้การค้าโลกเปลี่ยน ต้องกระจายความเสี่ยงทั้งตลาดนำเข้าและคอขวดขนส่ง
- AI หนุนการค้าโลกโต แต่สินค้าเกี่ยวเนื่องยังกระจุกตัวใน 10 ประเทศ
- ตะวันออกกลางฉุดการค้าบริการ แต่แหล่งผลิตน้ำมันอื่นช่วยชดเชย
- IsDB ชี้ความยืดหยุ่นทางการค้าไม่ได้วัดจากจำนวนสินค้า แต่ขึ้นอยู่กับความสามารถในการแข่งขัน
- EBRD ชี้สงคราม เทคโนโลยี และโลกาภิวัตน์ บีบโลกสร้างกติกาใหม่
- ‘อาเซียน’ ต้องปรับยุทธศาสตร์ จาก China Plus One สู่การกระจายความเสี่ยงรอบด้าน
สำหรับอาเซียน โอกาสจากการย้ายฐานผลิตจึงเป็นเพียงจุดเริ่มต้น ภูมิภาคต้องปรับยุทธศาสตร์ให้ครอบคลุมการกระจายตลาดส่งออก แหล่งนำเข้า และเส้นทางขนส่ง ควบคู่กับการยกระดับขีดความสามารถในการแข่งขัน เพื่อรับมือกับระเบียบการค้าโลกที่กำลังเปลี่ยนไป
โจทย์สำคัญจึงไม่ใช่เพียงการรักษาเสถียรภาพเศรษฐกิจมหภาค แต่คือการสร้างภูมิคุ้มกันให้เศรษฐกิจผ่านการกระจายความเสี่ยงทางการค้า (Trade Diversification) ทั้งในมิติของสินค้า ตลาด และเส้นทางขนส่ง เพื่อป้องกันไม่ให้ความปั่นป่วนจากจุดใดจุดหนึ่งลุกลามเป็นวิกฤตในวงกว้าง พร้อมเปิดโอกาสให้ประเทศต่างๆ ค้นหาแหล่งเติบโตใหม่ในระเบียบ การค้าโลกที่กำลังเปลี่ยนแปลง
ประเด็นดังกล่าวถูกหยิบยกขึ้นหารือบนเวที Trade Diversification in Turbulent Times: Implications for Economic Stability and Growth ภายในการประชุมประจำปี 2026 ของกองทุนการเงินระหว่างประเทศ (IMF) และธนาคารโลก (World Bank)
โดยมีผู้ร่วมเสวนาจากองค์กรเศรษฐกิจและสถาบันระหว่างประเทศ ได้แก่ Robert Staiger หัวหน้านักเศรษฐศาสตร์องค์การการค้าโลก (WTO), Muhammad Al Jasser ประธานธนาคารเพื่อการพัฒนาอิสลาม (IsDB), Odile Renaud-Basso ประธานธนาคารยุโรปเพื่อการบูรณะและพัฒนา (EBRD) และ Heiwai Tang รองอธิการบดีฝ่ายกิจการระดับโลกและผู้อำนวยการ Asia Global Institute มหาวิทยาลัยฮ่องกง
IMF ชี้การค้าโลกเปลี่ยน ต้องกระจายความเสี่ยงทั้งตลาดนำเข้าและคอขวดขนส่ง
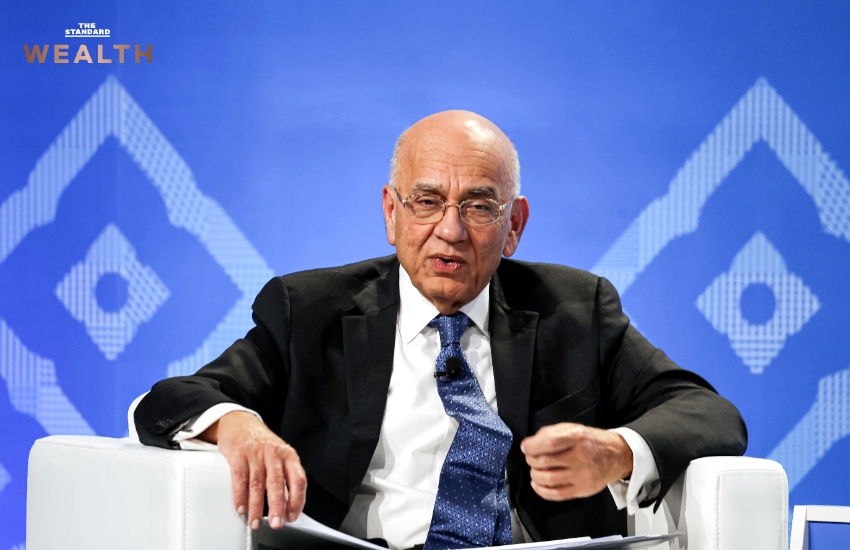
Masood Ahmed ประธานกิตติคุณ Center for Global Development ซึ่งทำหน้าที่ผู้ดำเนินรายการ เริ่มต้นเสวนาโดยการตั้งข้อสังเกตว่า ในอดีตการกระจายความหลากหลายทางการค้ามักหมายถึงการลดการพึ่งพาสินค้าส่งออกเพียงไม่กี่ประเภท
แต่ปัจจุบันโจทย์ดังกล่าวมีความสำคัญมากขึ้น โดยเฉพาะในภูมิภาคตะวันออกกลางและเอเชียกลาง ซึ่งเผชิญความเสี่ยงจากความขัดแย้งและการหยุดชะงักของเส้นทางการค้าหลัก
โดยรายงาน Regional Economic Outlook ของ IMF สำหรับภูมิภาคตะวันออกกลางและเอเชียกลาง ได้ศึกษาประเด็นการกระจายความเสี่ยงทางการค้าไว้อย่างละเอียด พบว่า โดยเฉลี่ยแล้ว เศรษฐกิจในภูมิภาคดังกล่าวมีการกระจายความเสี่ยงน้อยกว่ากลุ่มประเทศตลาดเกิดใหม่และประเทศกำลังพัฒนาโดยรวม โดยเฉพาะในด้านห่วงโซ่อุปทาน
ข้อมูลระบุว่า การค้าของประเทศสมาชิกคณะมนตรีความร่วมมือรัฐอ่าวอาหรับ (GCC) ราว 70% อาจได้รับผลกระทบจากการขนส่งผ่านจุดคอขวดทางการค้า (Chokepoints) ขณะที่การค้าของประเทศในเอเชียกลางและคอเคซัส (CCA) ราว 50% ต้องผ่านจุดคอขวดทางการค้าทางทะเลเช่นกัน
ตัวเลขดังกล่าวสะท้อนว่า การกระจายความเสี่ยงไม่ได้จำกัดอยู่ที่การเพิ่มประเภทสินค้าหรือขยายตลาดส่งออกเท่านั้น
แต่ยังต้องครอบคลุมถึงเส้นทางขนส่ง เพื่อให้การค้าและห่วงโซ่อุปทานยังดำเนินต่อไปได้ แม้เส้นทางหลักจะหยุดชะงักจากวิกฤต
AI หนุนการค้าโลกโต แต่สินค้าเกี่ยวเนื่องยังกระจุกตัวใน 10 ประเทศ
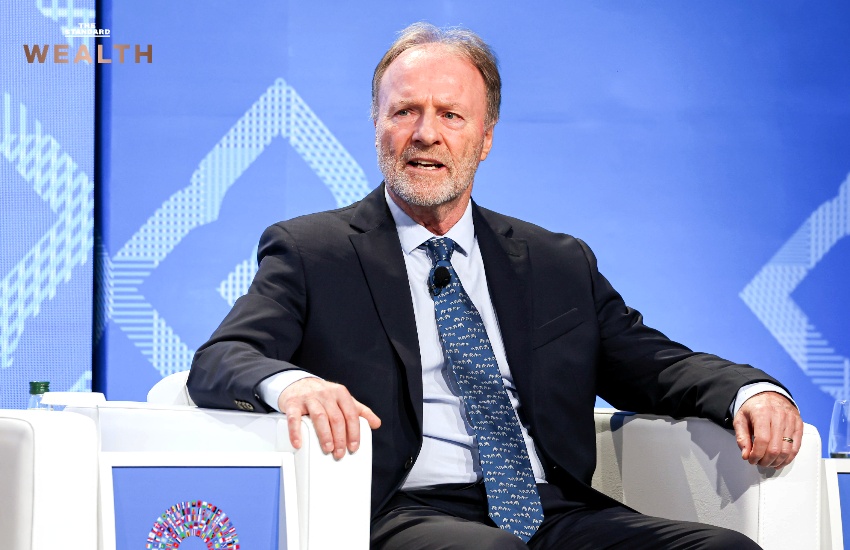
Robert Staiger หัวหน้านักเศรษฐศาสตร์ WTO กล่าวว่า องค์การการค้าโลกได้ปรับเพิ่มคาดการณ์การเติบโตของการค้าสินค้าในปี 2569 อย่างมีนัยสำคัญ ขณะเดียวกันปรับลดคาดการณ์การค้าบริการ โดยทั้งสองภาคส่วนได้รับผลกระทบจากปัจจัยที่แตกต่างกัน
แรงขับเคลื่อนสำคัญของการค้าสินค้ามาจากการลงทุนในสินค้าที่เกี่ยวข้องกับการพัฒนาและรองรับเทคโนโลยีปัญญาประดิษฐ์ (AI-enabling goods) ซึ่งเร่งตัวขึ้นอย่างมากในช่วง 6 เดือนแรกของปี 2569 โดยมูลค่าการลงทุนในสินค้ากลุ่มนี้เติบโตถึง 67%
ก่อนหน้านี้ WTO คาดว่าการลงทุนในสินค้าเกี่ยวเนื่องกับ AI จะชะลอลงจากปี 2568 ซึ่งเป็นปีที่มีการลงทุนอยู่ในระดับสูงแล้ว แต่ข้อมูลที่เกิดขึ้นจริงกลับแสดงให้เห็นว่าการลงทุนเร่งตัวขึ้นมากกว่าที่ประเมินไว้
ปัจจัยสำคัญคือ การลงทุนในสินค้าเกี่ยวเนื่องกับ AI มีความเชื่อมโยงกับการค้าระหว่างประเทศในสัดส่วนสูง
โดยเฉลี่ยแล้ว เงินลงทุนทุก 1 ดอลลาร์สหรัฐใน AI มีสัดส่วนประมาณ 70% ที่เกี่ยวข้องกับการค้าระหว่างประเทศ สูงกว่าการลงทุนในประเภทอื่นอย่างชัดเจน จึงกลายเป็นแรงหนุนสำคัญต่อการเติบโตของการค้าสินค้าโลก
อย่างไรก็ตาม การเติบโตดังกล่าวยังไม่ได้กระจายตัวอย่างทั่วถึง โดย 10 ประเทศที่มีการค้าสินค้าเกี่ยวเนื่องกับ AI มากที่สุด มีสัดส่วนรวมกันเกือบ 85% ของการค้าโลกในสินค้ากลุ่มนี้
สถานการณ์ดังกล่าวสะท้อนว่า แม้ AI จะเป็นแรงขับเคลื่อนการค้าโลกในระลอกใหม่ แต่ผลประโยชน์ยังคงกระจุกตัวอยู่ในประเทศจำนวนจำกัด การสร้างความยืดหยุ่นทางเศรษฐกิจจึงต้องพิจารณาควบคู่ไปกับการกระจายโอกาสทางการค้าและการลงทุน
ตะวันออกกลางฉุดการค้าบริการ แต่แหล่งผลิตน้ำมันอื่นช่วยชดเชย
ในทางกลับกัน WTO ปรับลดคาดการณ์การค้าบริการในปี 2569 โดยมีสาเหตุสำคัญจากความขัดแย้งในตะวันออกกลาง ซึ่งส่งผลกระทบต่อการค้าบริการ โดยเฉพาะภาคการท่องเที่ยวและการขนส่ง เนื่องจากภูมิภาคดังกล่าวเป็นศูนย์กลางสำคัญของกิจกรรมทั้งสองด้าน
ผลกระทบไม่ได้จำกัดอยู่เฉพาะประเทศในภูมิภาค แต่ยังส่งผ่านไปยังเศรษฐกิจทั่วโลก ทำให้แนวโน้มการเติบโตของการค้าบริการต่ำกว่าที่ WTO คาดการณ์ไว้เมื่อเดือนมีนาคม 2569 ซึ่งเป็นช่วงก่อนที่ผลกระทบจากความขัดแย้งจะปรากฏชัดเจน
อย่างไรก็ตาม ข้อมูลในช่วง 6 เดือนแรกของปี 2569 ยังสะท้อนความสามารถของระบบการค้าโลกในการรองรับแรงกระแทก โดยแม้การส่งออกน้ำมันจากตะวันออกกลางจะลดลง 24% แต่การส่งออกน้ำมันทั่วโลกกลับลดลงเพียง 6%
ปัจจัยสำคัญมาจากการที่ประเทศผู้ผลิตน้ำมันในภูมิภาคอื่นเข้ามาช่วยชดเชยอุปทานที่หายไป เช่น สหรัฐอเมริกา บราซิล มาเลเซีย และนอร์เวย์ ทำให้ผลกระทบต่ออุปทานน้ำมันโลกไม่รุนแรงเท่ากับสถานการณ์ที่ไม่มีแหล่งผลิตอื่นเข้ามาทดแทน
ตัวอย่างนี้สะท้อนว่า การเปิดกว้างทางการค้าและการมีแหล่งอุปทานจากหลายภูมิภาคช่วยให้เศรษฐกิจโลกสามารถรับมือกับวิกฤตที่เกิดขึ้นเฉพาะพื้นที่ได้
ความยืดหยุ่น (Resilience) จึงไม่ได้หมายถึงการมีผู้จัดหาสินค้าที่เชื่อถือได้เพียงรายเดียว แต่หมายถึงความสามารถในการเปลี่ยนไปใช้ผู้จัดหารายอื่นได้เมื่อแหล่งอุปทานเดิมหยุดชะงัก
นอกจากนี้ ระบบการค้าระหว่างประเทศที่ยึดกฎเกณฑ์ร่วมกันยังมีส่วนสำคัญต่อการสร้างเสถียรภาพและความสามารถในการคาดการณ์ โดยเฉพาะระบบภาษีศุลกากรตามหลักการปฏิบัติเยี่ยงชาติที่ได้รับความอนุเคราะห์ยิ่ง (Most-Favoured-Nation: MFN) ซึ่งประเทศสมาชิก WTO เจรจาตกลงและมีพันธกรณีทางกฎหมายร่วมกัน
ฉะนั้น แม้การค้าโลกจะแสดงให้เห็นถึงความสามารถในการปรับตัว แต่ความปั่นป่วนที่เกิดขึ้นในปัจจุบันทำให้ปัญหาเชิงโครงสร้างด้านการค้ามีความรุนแรงและซับซ้อนยิ่งขึ้น
IsDB ชี้ความยืดหยุ่นทางการค้าไม่ได้วัดจากจำนวนสินค้า แต่ขึ้นอยู่กับความสามารถในการแข่งขัน
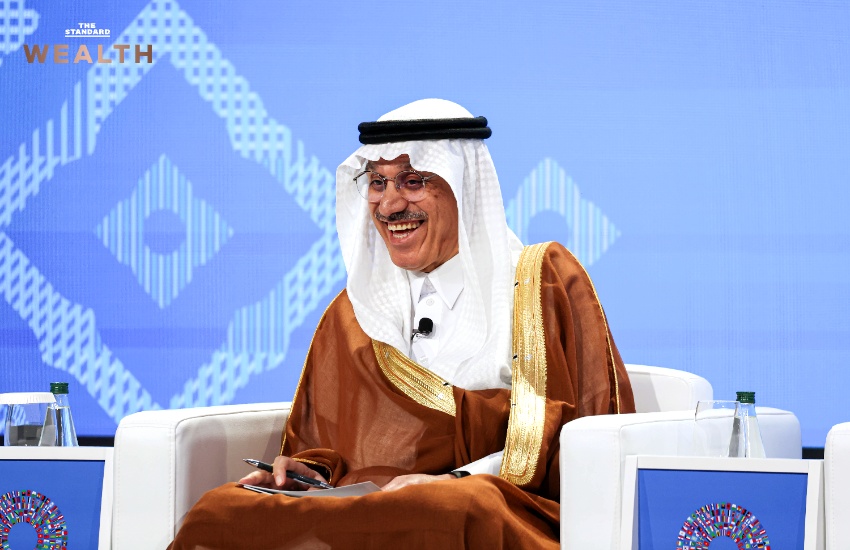
Muhammad Al Jasser ประธาน IsDB กล่าวว่า วิกฤตที่เกิดขึ้นเป็นบททดสอบความยืดหยุ่นของเศรษฐกิจและความพร้อมในการรับมือกับแรงกระแทก โดยเฉพาะความปั่นป่วนด้านการค้า
“การกระจายความเสี่ยงทางการค้าไม่ได้ขึ้นอยู่กับจำนวนสินค้าที่ส่งออกเพียงอย่างเดียว แต่สิ่งสำคัญกว่าคือความสามารถในการแข่งขันของตลาดและผลิตภัณฑ์ของประเทศ”
การมีสินค้าส่งออกจำนวนมากไม่ได้หมายความว่าจะมีความยืดหยุ่นทางเศรษฐกิจมากกว่าเสมอไป ในบางกรณี การมุ่งพัฒนาสินค้าจำนวนไม่มาก แต่สามารถแข่งขันได้อย่างมีประสิทธิภาพ อาจช่วยให้ประเทศรับมือกับความผันผวนได้ดีกว่า
ตัวอย่างที่เห็นได้ชัดคือซาอุดีอาระเบีย ซึ่งวางแผนพัฒนาท่อส่งน้ำมันจากตะวันออกไปตะวันตก (East-West Pipeline) มาเป็นเวลานาน เพื่อเพิ่มความสามารถในการขนส่งและเสริมความยืดหยุ่นของเศรษฐกิจเมื่อเผชิญวิกฤต
นอกจากนี้ การเตรียมความพร้อมด้านโลจิสติกส์ ห่วงโซ่อุปทาน และโครงสร้างพื้นฐานที่สนับสนุนกิจกรรมทางเศรษฐกิจ เป็นสิ่งจำเป็นที่ต้องดำเนินการล่วงหน้า เพราะเมื่อวิกฤตเกิดขึ้นแล้ว ประเทศต่างๆ อาจมีเวลาไม่เพียงพอในการสร้างระบบรองรับเหล่านี้
Jasser ยกตัวอย่างการสะสมคลังน้ำมันและการรักษากำลังการผลิตส่วนเกินของซาอุดีอาระเบีย ซึ่งแม้ในบางช่วงตลาดอาจไม่มีความต้องการใช้กำลังการผลิตทั้งหมด แต่เมื่อเกิดวิกฤต ความสามารถดังกล่าวกลับมีบทบาทสำคัญในการช่วยรักษาเสถียรภาพของตลาดน้ำมันโลก
เขามองว่า ความสามารถในการแข่งขัน การลงทุนเพื่อเตรียมความพร้อมล่วงหน้า และการวางระบบรองรับความเสี่ยง จึงเป็นปัจจัยสำคัญที่ช่วยให้ประเทศรับมือกับแรงกดดันจากวิกฤตการค้าได้อย่างมีประสิทธิภาพ
EBRD ชี้สงคราม เทคโนโลยี และโลกาภิวัตน์ บีบโลกสร้างกติกาใหม่
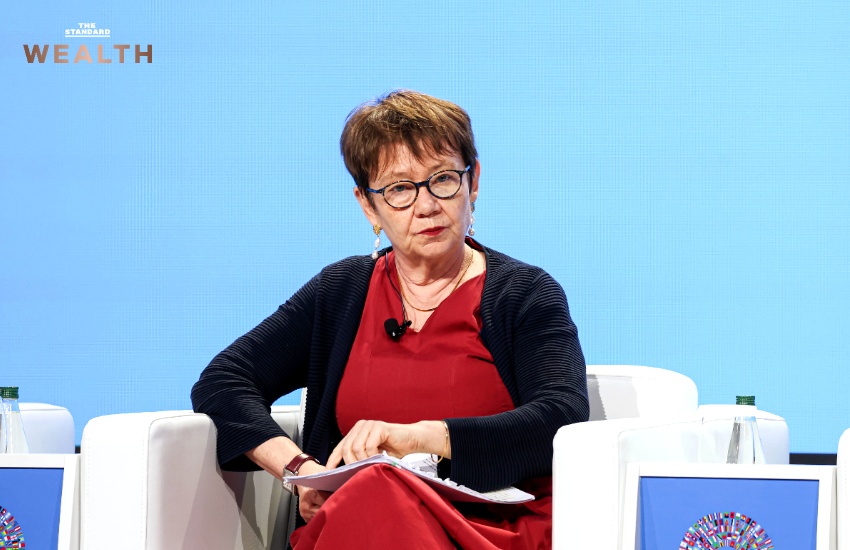
Odile Renaud-Basso ประธาน EBRD กล่าวถึงความท้าทายในการรวมกลุ่มทางเศรษฐกิจ โดยยกตัวอย่างสหภาพยุโรป (EU) ซึ่งเป็นหนึ่งในรูปแบบการรวมกลุ่มทางเศรษฐกิจที่ก้าวหน้าที่สุดของโลก แต่ยังคงเผชิญความท้าทายจากตลาดการเงินและตลาดทุนที่แยกส่วน รวมถึงความแตกต่างของกฎระเบียบภายในประเทศสมาชิก
สิ่งนี้สะท้อนว่า การสร้างตลาดร่วมอย่างแท้จริงเป็นกระบวนการระยะยาวที่ต้องอาศัยมากกว่าการลดภาษีหรือการลงนามความตกลงการค้าเสรี
สำหรับเอเชียตะวันออกเฉียงใต้ Heiwai Tang มองว่า อาเซียนเป็นตัวอย่างของภูมิภาคที่ได้รับประโยชน์จากการสร้างความเชื่อมโยงทางเศรษฐกิจอย่างต่อเนื่อง ทั้งการเปิดรับการลงทุนโดยตรงจากต่างประเทศ การพัฒนาโครงสร้างพื้นฐาน และความร่วมมือภายใต้กรอบความตกลงการค้าเสรี รวมถึงความตกลงหุ้นส่วนทางเศรษฐกิจระดับภูมิภาค (RCEP)
ความร่วมมือเหล่านี้ช่วยสร้างความไว้วางใจระหว่างประเทศ และทำให้อาเซียนมีความพร้อมในการรองรับการปรับโครงสร้างห่วงโซ่อุปทานโลก
ในเวทีดังกล่าว ยังมีการกล่าวถึงการลงทุนในโครงสร้างพื้นฐานทั้งทางกายภาพและดิจิทัล ไม่ว่าจะเป็นทางรถไฟ ถนน และเส้นทางขนส่งที่เรียกว่า Middle Corridor เพื่อเพิ่มประสิทธิภาพการขนส่งสินค้าและเชื่อมโยงการค้าจากจีนไปยังยุโรป
ขณะเดียวกัน หลายประเทศยังพยายามลดการพึ่งพาการส่งออกน้ำมัน โลหะ แร่ธาตุ และสินค้าเกษตร โดยหันมาพัฒนาภาคการผลิตและขยายฐานสินค้าให้หลากหลายมากขึ้น
อย่างไรก็ตาม การเปลี่ยนโครงสร้างการผลิตและรูปแบบสินค้าส่งออกไม่ใช่เรื่องง่าย ปัจจัยสำคัญที่จะช่วยให้เกิดการเปลี่ยนผ่านคือการพัฒนาภาคเอกชน เนื่องจากหลายประเทศในเอเชียกลางยังมีรัฐวิสาหกิจและภาครัฐที่มีบทบาทสูงในระบบเศรษฐกิจ
การเปิดพื้นที่ให้ภาคเอกชนเข้ามาลงทุนและเติบโต ควบคู่กับการพัฒนาทักษะแรงงาน การลงทุนด้านการฝึกอบรม และการเปิดรับการลงทุนโดยตรงจากต่างประเทศ (FDI) จึงมีบทบาทสำคัญในการเพิ่มความหลากหลายทางเศรษฐกิจและสร้างความยืดหยุ่นในระยะยาว
‘อาเซียน’ ต้องปรับยุทธศาสตร์ จาก China Plus One สู่การกระจายความเสี่ยงรอบด้าน
คำถามที่น่าสนใจ ช่วงท้าย ผู้ดำเนินรายการตั้งคำถามถึงแนวทางปรับตัวของเศรษฐกิจเอเชีย ซึ่งในอดีตเติบโตได้ดีจากการส่งออกและการเป็นฐานการผลิตของโลก แต่ปัจจุบันต้องเผชิญกติกาการค้าที่เปลี่ยนแปลงไป โดยเฉพาะมาตรการภาษี เงื่อนไขการเข้าถึงตลาด และความไม่แน่นอนว่ากติกาเหล่านี้จะเปลี่ยนไปในทิศทางใดบ้าง?
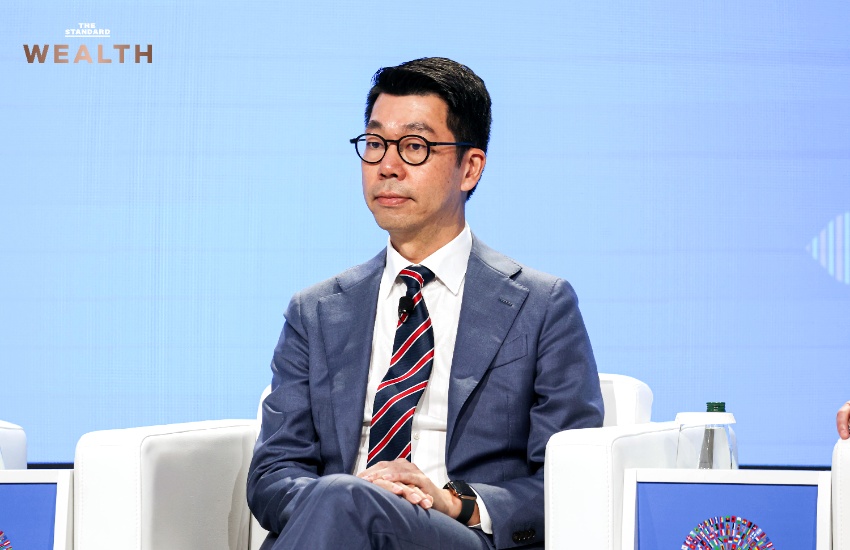
Heiwai Tang รองอธิการบดีฝ่ายกิจการระดับโลกและผู้อำนวยการ Asia Global Institute มหาวิทยาลัยฮ่องกง มองว่า การประเมินสถานการณ์จำเป็นต้องแยกพิจารณาระหว่างช่วงก่อนและหลังปี 2568 โดยก่อนปี 2568 ความขัดแย้งทางการค้าครั้งสำคัญเกิดขึ้นระหว่างสหรัฐอเมริกากับจีน
สถานการณ์ดังกล่าวทำให้บริษัทข้ามชาติจำนวนมากปรับห่วงโซ่อุปทานผ่านยุทธศาสตร์ ‘China Plus One’ หรือการกระจายฐานการผลิตบางส่วนออกจากจีนไปยังประเทศอื่น เพื่อลดความเสี่ยงจากมาตรการภาษีและรักษาช่องทางเข้าถึงตลาดสหรัฐฯ
การเปลี่ยนทิศทางดังกล่าวสร้างโอกาสให้ประเทศในเอเชียตะวันออกเฉียงใต้ ซึ่งมีทั้งฐานการผลิตภาคอุตสาหกรรมและโครงสร้างพื้นฐานที่รองรับการลงทุนจากต่างประเทศ จนกลายเป็นหนึ่งในจุดหมายสำคัญของการย้ายฐานการผลิต
อย่างไรก็ตาม หลังปี 2568 เมื่อสหรัฐฯ ขยายมาตรการภาษีให้ครอบคลุมหลายประเทศ
“การย้ายฐานการผลิตออกจากจีนเพียงอย่างเดียวกลับไม่เพียงพอที่จะรับประกันว่าธุรกิจจะหลีกเลี่ยงความเสี่ยงจากนโยบายการค้าของสหรัฐฯ ได้อีกต่อไป เพราะความเสี่ยงไม่ได้จำกัดอยู่เพียงประเทศต้นทาง แต่ยังครอบคลุมถึงประเทศที่เข้าไปลงทุนด้วย”
Tang ชี้ว่า ทั้งรัฐบาลและภาคธุรกิจจึงต้องปรับยุทธศาสตร์จาก China Plus One ไปสู่การกระจายความเสี่ยงในหลายทิศทาง ไม่ว่าจะเป็นการกระจายฐานการผลิตไปยังหลายประเทศ การเพิ่มกำลังการผลิตภายในประเทศ หรือการพัฒนาตลาดในประเทศ เพื่อลดการพึ่งพาการส่งออกและรับมือกับความไม่แน่นอนจากภายนอก
เขายกตัวอย่าง Foxconn ผู้ผลิตสินค้าอิเล็กทรอนิกส์รายใหญ่จากไต้หวัน ซึ่งกำลังกระจายฐานการผลิตออกจากจีนไปยังประเทศอื่น เพื่อบริหารความเสี่ยงจากความขัดแย้งทางภูมิรัฐศาสตร์และความไม่แน่นอนของนโยบายการค้า
การเปลี่ยนผ่านครั้งนี้สะท้อนว่า บริษัทข้ามชาติไม่ได้พิจารณาการเลือกฐานการผลิตจากต้นทุนและประสิทธิภาพเพียงอย่างเดียวอีกต่อไป แต่ต้องคำนึงถึงความเสี่ยงเชิงภูมิรัฐศาสตร์ด้วย แม้การกระจายฐานการผลิตจะเพิ่มต้นทุนและความซับซ้อนให้กับห่วงโซ่อุปทานก็ตาม
กล่าวอีกนัยหนึ่ง “โลกาภิวัตน์ไม่ได้กำลังสิ้นสุดลง แต่กำลังเปลี่ยนกติกา จากโลกที่ธุรกิจแข่งขันกันด้วยต้นทุนต่ำและประสิทธิภาพสูงสุด สู่โลกที่ความมั่นคงของห่วงโซ่อุปทาน ความยืดหยุ่น และความสามารถในการปรับตัว กลายเป็นปัจจัยสำคัญไม่แพ้ความสามารถในการแข่งขันด้านราคา”
สำหรับอาเซียนแล้ว โอกาสจากการย้ายฐานการผลิตจึงเป็นเพียง ‘จุดเริ่มต้น’
สิ่งที่ต้องทำควบคู่กันคือการยกระดับความสามารถในการแข่งขัน พร้อมพัฒนาโครงสร้างพื้นฐาน ขยายความร่วมมือทางการค้า สร้างทางเลือกทั้งด้านตลาด แหล่งนำเข้า และห่วงโซ่อุปทาน เพื่อให้ภูมิภาคไม่เพียงเป็นจุดหมายของการลงทุนในช่วงที่โลกกำลังปรับตัว แต่ยังสามารถรับมือกับความผันผวนและเติบโตได้อย่างยั่งยืนในระเบียบการค้าโลกยุคใหม่